À retenir
Le 19 octobre 2026, France Assureurs a annoncé que ses membres portent à 30 jours le délai de déclaration des sinistres liés aux violences urbaines du 17 octobre. Il est toutefois conseillé de déposer plainte et de contacter rapidement son assureur : ce délai supplémentaire ne crée pas de garantie qui manque au contrat.
Ce qui a été annoncé le 19 octobre
À la suite des violences urbaines et pillages survenus le 17 octobre dans plusieurs villes, France Assureurs a publié un communiqué le 19 octobre. Ses membres s’engagent à porter à 30 jours le délai de déclaration des sinistres concernés, généralement fixé à cinq jours dans les contrats. Il s’agit d’un engagement annoncé pour ces circonstances exceptionnelles, et non d’un changement général et permanent du droit des assurances.
La fédération annonce aussi une mobilisation des experts pour organiser rapidement les visites, traiter en priorité les situations sensibles et faciliter des acomptes dans les situations les plus difficiles. Ces annonces ne fixent ni montant d’indemnisation ni date de paiement identiques pour tous les dossiers.
Déposer plainte et déclarer sans attendre la fin du délai
France Assureurs recommande explicitement un dépôt de plainte rapide suivi de la déclaration. Le délai de 30 jours laisse davantage de temps aux assurés concernés ; il ne faut pas en déduire qu’il est préférable d’attendre. Signalez la date et les circonstances constatées, puis demandez les pièces à compléter et les mesures de sauvegarde attendues.
- Mettre les personnes en sécurité et faire protéger les lieux si nécessaire, en gardant les justificatifs des mesures prises.
- Photographier les dégâts et réunir les factures, inventaires et éléments utiles sans retarder le premier contact.
- Déposer plainte, puis signaler le sinistre à l’assureur ou au courtier par le canal indiqué dans le contrat ; conserver la trace de la déclaration.
Source : France Assureurs — communiqué et démarches recommandées, 19 octobre 2026
Vitrine, stock, voiture : vérifier chaque garantie
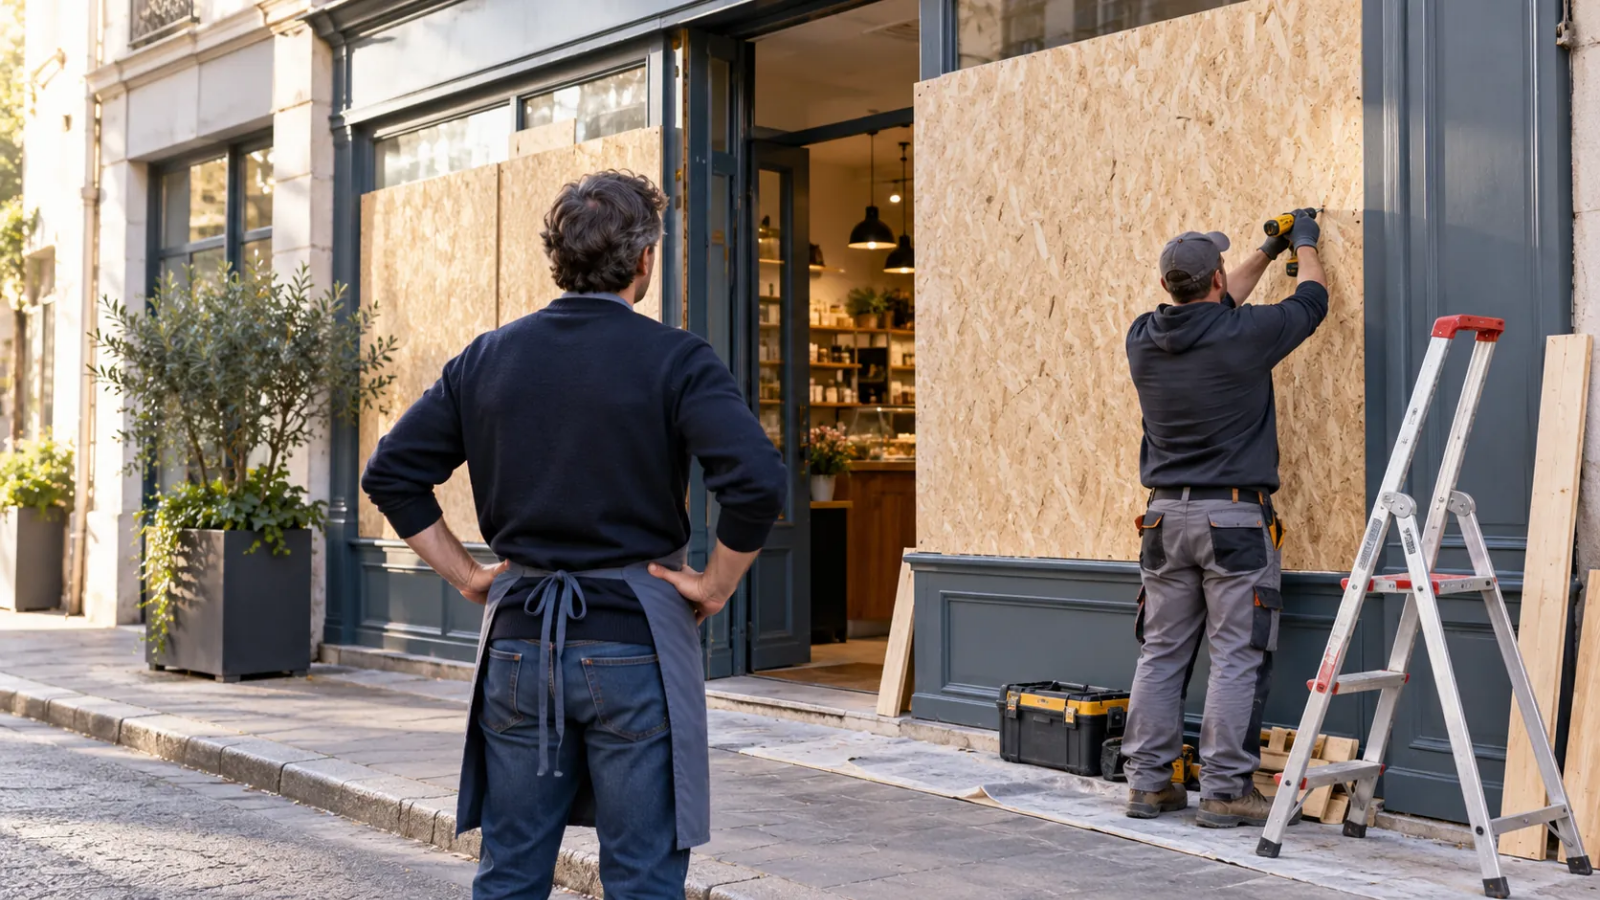
Pour un commerce, la prise en charge d’une vitrine, des marchandises volées ou de dommages aux locaux dépend des garanties souscrites, notamment celles relatives aux émeutes et mouvements populaires, au vol, à l’incendie et au bris de glace. La perte d’exploitation doit être examinée séparément : elle peut dépendre d’un dommage matériel lui-même couvert.
Pour un véhicule, une formule limitée à la responsabilité civile ne couvre pas les dommages subis par la voiture assurée. Les garanties incendie ou dommages et leurs exclusions doivent être relues selon le sinistre. Ni l’allongement du délai de déclaration ni la promesse d’accélérer l’expertise ne remplacent cet examen du contrat, des franchises et des plafonds.
Source : France Assureurs — indemnisation des dégâts matériels liés aux violences urbaines
Commerçant : préparer le suivi de l’expertise
Si le commerce doit fermer ou engager des frais urgents, transmettez les preuves des dégâts, des réparations provisoires et des pertes d’activité à l’assureur. Demandez quelles dépenses doivent être validées, si une avance est envisageable et selon quelles conditions contractuelles. Un acompte annoncé par la profession n’est pas un droit automatique à un montant déterminé.
Accuro peut aider à relire les garanties existantes et à organiser les questions à adresser à l’assureur. Une nouvelle assurance souscrite après les faits ne couvre pas rétroactivement un dommage du 17 octobre. Événement : 17 octobre 2026 ; annonce de France Assureurs : 19 octobre ; sources consultées le 23 octobre et article Accuro publié : 23 octobre 2026.
Source : France Assureurs — mesures annoncées pour les assurés, 19 octobre 2026
Repères généraux à jour au 23 octobre 2026. L’analyse de votre situation et des conditions de votre contrat reste nécessaire.
Appliquons ces repères à votre projet
Et dans votre situation ?
Accuro Assurance vous accompagne à Rueil-Malmaison et à distance.
Faire vérifier mon contrat professionnelPoser une question à AccuroNos assurances pour les professionnels