À retenir
Un inventaire précis du parc, des conducteurs et des usages permet de comparer les contrats sur des bases cohérentes et d’éviter les oublis importants.
Connaître le socle d’assurance obligatoire
La personne physique ou morale dont la responsabilité civile peut être engagée du fait d’un véhicule doit disposer d’une assurance couvrant cette responsabilité pour le faire circuler. Les autres garanties dépendent ensuite de la formule et des conditions retenues.
Pour une entreprise, l’enjeu n’est donc pas seulement de choisir une offre appelée « flotte », mais de vérifier que les véhicules et leur utilisation réelle sont correctement décrits.
Dresser un inventaire complet du parc
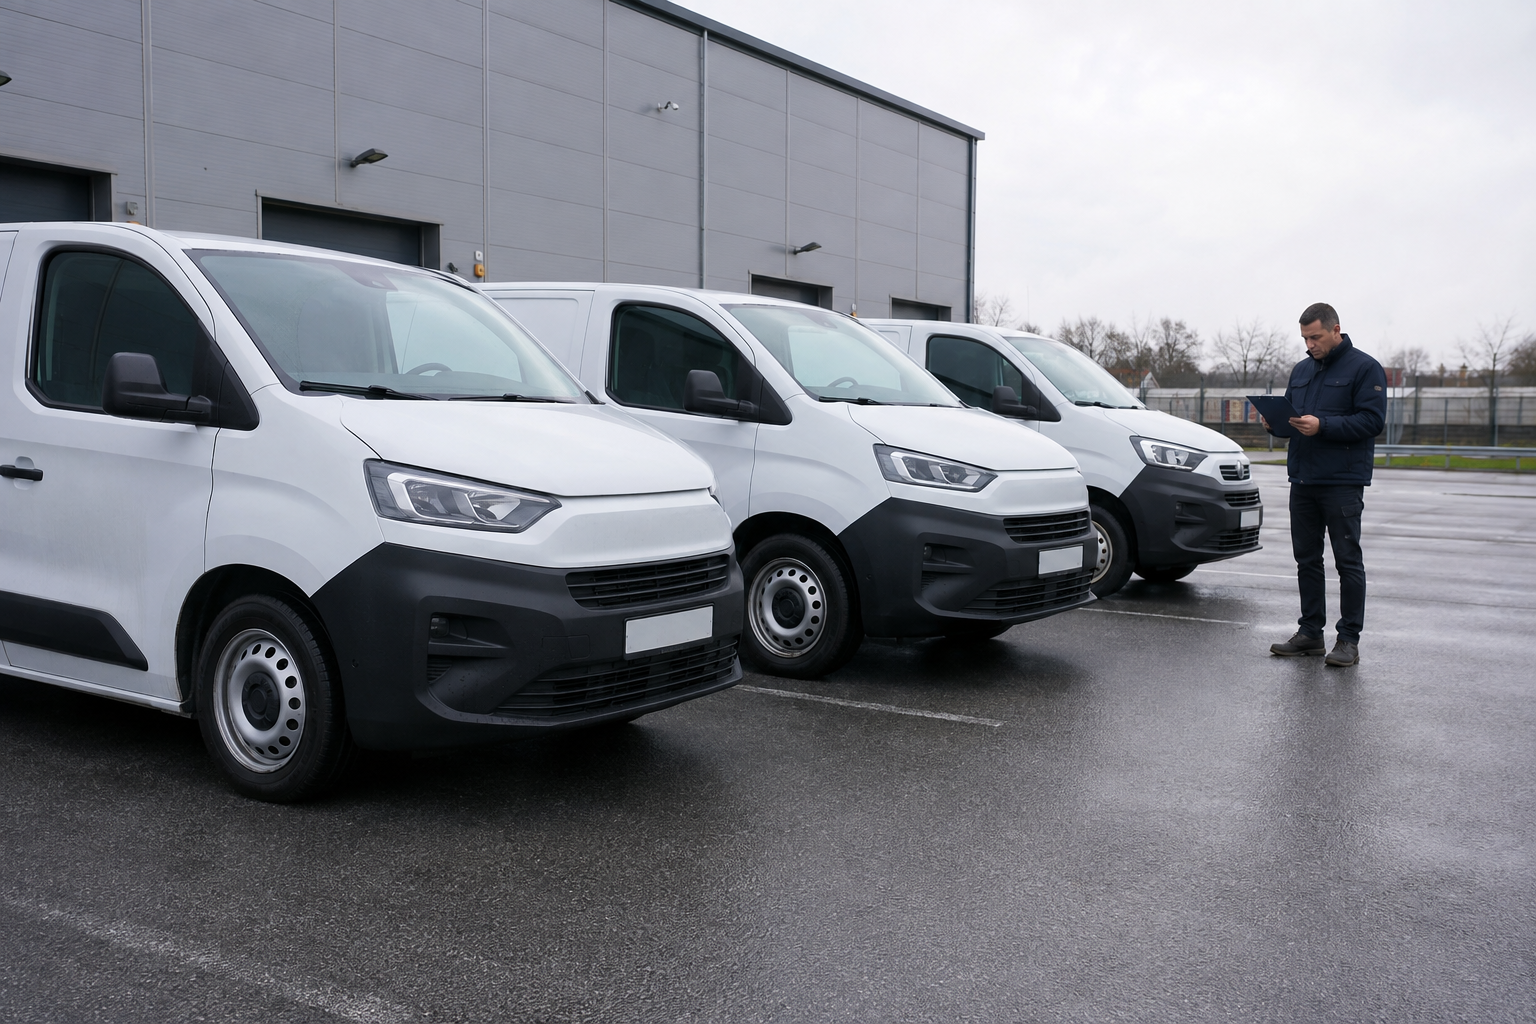
Un tableau unique et à jour aide à répondre à une question simple : quels véhicules l’entreprise utilise-t-elle réellement aujourd’hui ?
- Immatriculation, marque, modèle et date de première mise en circulation.
- Type de véhicule et mode de détention : achat, location ou financement.
- Date d’entrée dans le parc, usage principal et lieu habituel de stationnement.
- Aménagements, équipements ou transformations à signaler lorsqu’ils existent.
Identifier les conducteurs et les usages réels
Certains véhicules sont attribués à une personne, d’autres sont partagés entre plusieurs salariés. Décrivez cette organisation, les éventuels conducteurs occasionnels et les situations particulières demandées lors de l’étude.
Précisez également les usages : rendez-vous, chantier, tournées, transport de matériel, livraisons, longues distances ou usage privé lorsqu’il existe et doit être déclaré. Ne déduisez pas qu’un conducteur est automatiquement autorisé parce qu’il travaille dans l’entreprise : les conditions varient selon les contrats.
Préparer l’historique et comparer les protections
Centralisez les accidents, dommages matériels, vols, bris de glace et sinistres récurrents. Cet historique peut aussi révéler un problème d’organisation, de stationnement ou de formation à traiter en interne.
Ensuite, comparez les garanties proposées, leurs exclusions, plafonds éventuels, franchises, modalités d’indemnisation, assistance et véhicule de remplacement lorsque cette prestation existe. Une cotisation moins élevée peut correspondre à une franchise ou un niveau de protection différent.
Prévoir les mouvements de flotte
Pour une entreprise basée à Rueil-Malmaison dont les véhicules circulent dans les Hauts-de-Seine ou au-delà, ce suivi rend les échanges plus fiables au fil des évolutions du parc.
- Achat, vente, restitution ou remplacement d’un véhicule.
- Réaffectation à un autre salarié ou changement d’usage.
- Procédure et délais de déclaration prévus au contrat.
- Responsable interne chargé de tenir le registre du parc à jour.
Questions fréquentes
- Une assurance « flotte » est-elle obligatoire ? La responsabilité civile des véhicules concernés est obligatoire ; le regroupement dans un même contrat dépend de l’offre choisie.
- Tous les salariés peuvent-ils conduire tous les véhicules ? Vérifiez les conditions du contrat et les informations déclarées.
- Que faire lors de l’achat d’un nouveau véhicule ? Suivez la procédure du contrat afin de le déclarer correctement avant son utilisation.
Repères généraux à jour au 7 septembre 2026. L’analyse de votre situation et des conditions de votre contrat reste nécessaire.
Appliquons ces repères à votre projet
Et dans votre situation ?
Accuro Assurance vous accompagne à Rueil-Malmaison et à distance.
Préparer mon dossier flotteNotre accompagnement en assurance flotte automobile